En novembre 2026, emprunter sur 25 ans permet d’alléger ses mensualités, mais implique généralement un coût total plus élevé que sur 20 ans. La Société Générale constitue une option à examiner grâce à son prêt immobilier à taux fixe, ses paliers de remboursement et ses possibilités de modulation sous conditions. Cela ne signifie pas qu’elle propose systématiquement le taux le plus avantageux.
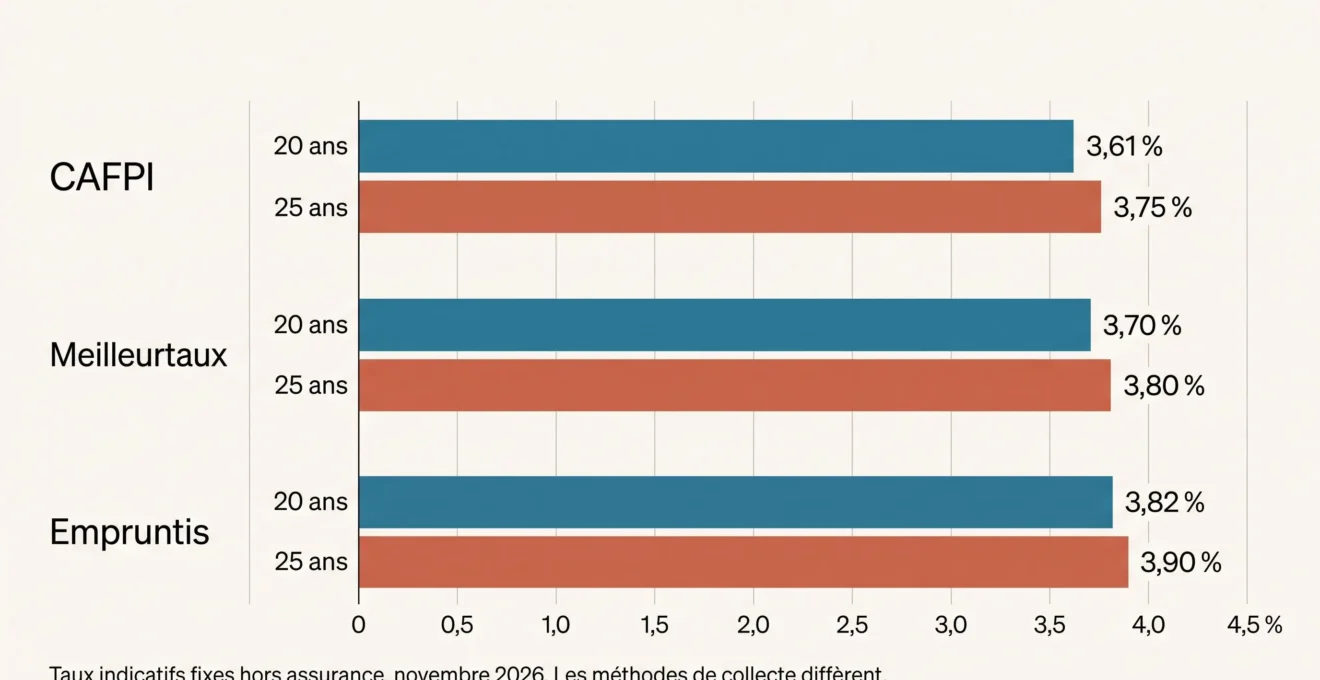
Les références nationales se situent autour de 3,61 % à 3,82 % sur 20 ans et de 3,75 % à 3,90 % sur 25 ans, hors assurance, selon des relevés datés du 2 au 5 novembre 2026. Pour choisir une banque, il faut confronter les propositions individuelles, notamment leur TAEG, leurs mensualités et leur coût global.
Quels sont les taux immobiliers sur 20 et 25 ans en novembre 2026 ?
Les baromètres des courtiers permettent de situer les conditions de financement, sans constituer un classement des offres de chaque banque. Les chiffres suivants correspondent à des références nationales de novembre 2026.
| Organisme | 20 ans | 25 ans | Référence |
|---|---|---|---|
| CAFPI | 3,61 % | 3,75 % | CAFPI : moyennes des dossiers financés, relevé le 05/11/2026 |
| Meilleurtaux | 3,70 % | 3,80 % | Meilleurtaux : moyennes négociées, relevé le 02/11/2026 |
| Empruntis | 3,82 % | 3,90 % | Empruntis : taux du marché selon les barèmes partenaires, relevé le 05/11/2026 |
Ces écarts ne signifient pas qu’un organisme obtient systématiquement de meilleures conditions. Les méthodes de collecte, les banques partenaires et les profils des emprunteurs ne sont pas identiques. Il serait donc trompeur de calculer une moyenne unique de ces trois baromètres ou de considérer leurs résultats comme des offres directement accessibles.
CAFPI publie également des meilleurs taux de 3,25 % sur 20 ans et 3,45 % sur 25 ans, correspondant aux dossiers les plus favorablement financés de son échantillon. Ces valeurs ne sont pas des taux garantis à tout emprunteur.
Pour connaître les taux proposés par les différentes banques, la comparaison doit porter sur des simulations individualisées réalisées dans des conditions équivalentes. Les baromètres nationaux ne permettent pas, à eux seuls, de désigner la banque la moins chère pour un profil donné.
Quels avantages présente le prêt Société Générale sur 25 ans ?
Le prêt immobilier à taux fixe de Société Générale présente plusieurs caractéristiques intéressantes lorsque l’emprunteur souhaite étaler son financement.
Un taux fixe et une durée adaptée au remboursement
La documentation de la banque prévoit une durée comprise entre 3 et 25 ans, différé inclus. Le taux fixe permet de connaître dès l’origine les conditions d’intérêt du crédit, indépendamment des variations ultérieures des taux du marché. Cela facilite la prévision du budget, sans supprimer les autres dépenses liées au logement.
Dans certains projets de construction ou de vente en l’état futur d’achèvement (VEFA), un différé supplémentaire de deux ans peut être étudié. Il ne s’agit pas d’une prolongation automatiquement accordée à tous les emprunteurs.
Des échéances pouvant évoluer selon le contrat
Jusqu’à neuf paliers peuvent être définis dès l’origine. SG les présente comme un moyen de tenir compte des autres crédits concourant au financement du projet immobilier et de permettre un remboursement mensuel constant. Cette option peut être examinée lorsque plusieurs financements doivent être coordonnés ; les paliers retenus doivent être confirmés dans la simulation et l’offre de prêt.
La FAQ indique que la modulation est possible après 24 mois de remboursement, sous réserve de l’acceptation de SG et d’un avenant. Les mensualités peuvent être augmentées dans la limite de 30 % ou réduites. Ces ajustements peuvent entraîner un allongement de la durée initiale, limité à 24 mois. Une suspension temporaire des remboursements est également prévue, selon les conditions et limites de l’offre.
Un financement possible, mais soumis à acceptation
La page produit indique qu’un financement pouvant atteindre 100 % de l’opération est possible. La FAQ recommande toutefois un apport personnel de 10 % pour optimiser les chances d’acceptation : cette recommandation ne constitue pas une condition obligatoire générale. Chaque dossier reste soumis à l’étude et à l’accord de la banque. Le prêt est accessible aux personnes majeures titulaires d’un compte à vue Société Générale, dont la tenue peut entraîner des frais.
Pourquoi comparer le TAEG plutôt que le taux annoncé ?
Le taux débiteur sert au calcul des intérêts. Le taux annuel effectif global (TAEG) intègre également les frais obligatoires liés à l’obtention du financement. Deux crédits ayant le même taux débiteur peuvent donc présenter des coûts différents.
L’exemple représentatif publié par SG aux conditions du 1er mai 2025 illustre cet écart. Pour 200 000 € empruntés sur 20 ans, il indique un taux débiteur fixe de 3,30 %, mais un TAEG de 4,10 %. Le coût total annoncé atteint 89 234,23 €, réparti entre :
- 73 473,03 € d’intérêts ;
- 10 399,20 € d’assurance emprunteur ;
- 2 000 € de frais de dossier ;
- 2 750 € de frais de garantie ;
- 612 € de tenue de compte.
Attention à la date : il s’agit d’un exemple historique sur 20 ans, et non d’un taux commercial confirmé pour novembre 2026 ou d’une simulation sur 25 ans.
Pour comparer deux propositions récentes, demandez le TAEG et le coût total pour un montant, une durée et des hypothèses homogènes. Examinez ensuite les garanties d’assurance et les frais associés.
Quelles conditions faut-il remplir pour emprunter sur 25 ans ?
En France, les règles du HCSF encadrent l’octroi des crédits immobiliers. Elles prévoient en principe deux limites :
- un taux d’effort maximal de 35 %, comprenant notamment les charges d’emprunt et l’assurance ;
- une durée maximale de 25 ans, avec des possibilités de différé supplémentaire de deux années dans certains cas prévus par la réglementation.
Les établissements disposent d’une marge de flexibilité encadrée pouvant représenter jusqu’à 20 % de leur production trimestrielle. Une partie est réservée aux financements de résidences principales et aux primo-accédants. Cette marge ne constitue pas un droit individuel à dépasser les plafonds.
En outre, respecter les critères réglementaires ne garantit pas l’obtention du financement. La banque examine également la situation financière et la capacité de remboursement du demandeur.
Emprunter sur 20 ou 25 ans : quel arbitrage pour son budget ?
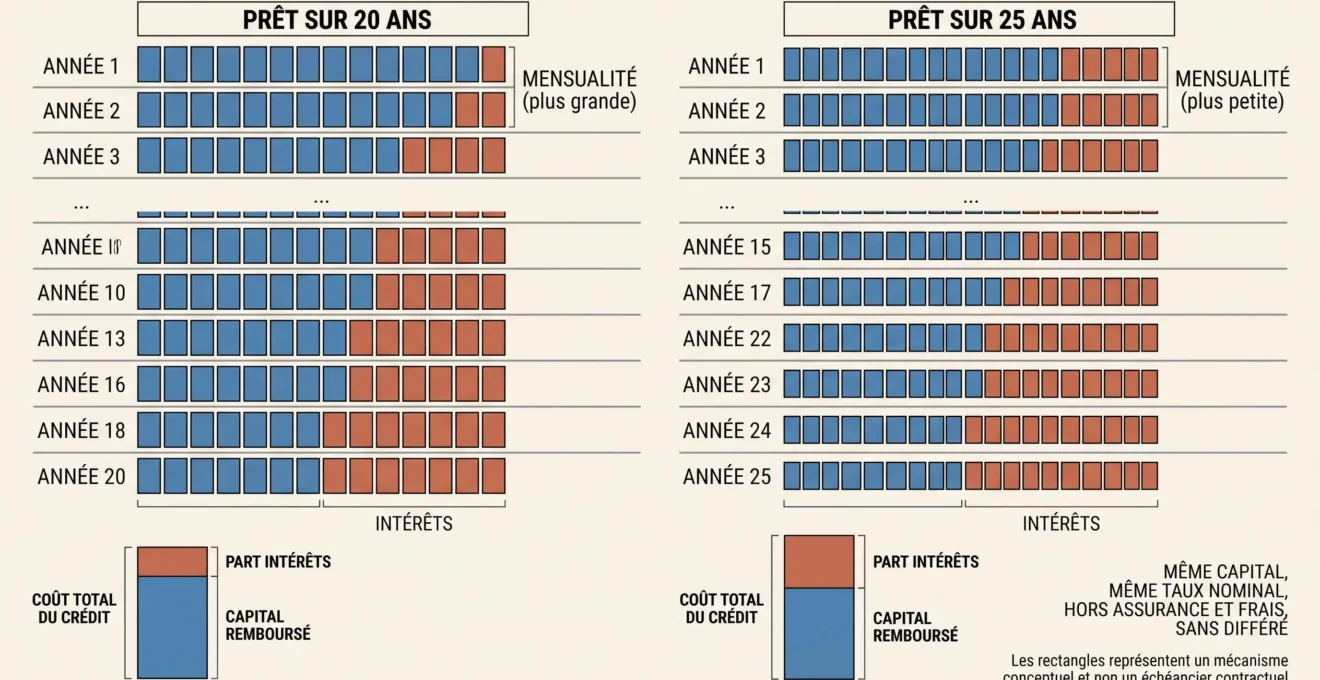
La durée du crédit modifie directement l’équilibre entre mensualité et coût total. À capital et taux nominal identiques, un emprunt amortissable sur 25 ans se rembourse par des mensualités plus faibles que sur 20 ans. En contrepartie, le capital reste emprunté plus longtemps et les intérêts cumulés augmentent normalement.
Ce compromis répond à deux objectifs différents. Une durée de 25 ans peut mieux préserver le budget mensuel et faciliter la gestion des dépenses courantes. Une durée de 20 ans peut, si les revenus permettent de supporter l’échéance supérieure, limiter les intérêts payés sur la totalité du prêt.
Dans la pratique, il faut tenir compte du fait que les taux proposés sur 20 et 25 ans peuvent eux-mêmes différer. L’assurance et les frais peuvent également modifier le résultat. La comparaison doit donc être réalisée avec des offres complètes, et non avec le seul nombre d’années.
Comment comparer une offre Société Générale avec celles des autres banques ?
La bonne méthode consiste à demander plusieurs simulations portant sur le même montant emprunté et la même durée. Pour chacune, relevez les informations suivantes :
- Le taux débiteur et le TAEG de l’offre.
- La mensualité, assurance comprise, et sa compatibilité avec vos revenus.
- Le coût total du crédit, incluant les intérêts et les frais applicables.
- Les possibilités de modulation, de report et leurs conséquences éventuelles.
- Les conditions de remboursement anticipé, utiles si une revente ou un remboursement partiel est envisagé.
Sur ce dernier point, le contrat prévoit généralement un remboursement partiel anticipé d’au moins 10 % du montant initial du prêt, sauf remboursement de son solde. Elle décrit une indemnité fondée sur six mois d’intérêts, dans la limite de 3 % du capital restant dû. Les exceptions et modalités exactes doivent être appréciées au regard du contrat applicable.
Une offre légèrement plus chère en taux nominal peut éventuellement répondre davantage à certains besoins si ses autres conditions sont adaptées. À l’inverse, des possibilités de modulation dont vous n’avez pas l’utilité ne justifient pas, à elles seules, un surcoût.
Quel choix retenir pour un crédit immobilier sur 25 ans ?
Choisir un financement sur 25 ans doit d’abord permettre de maintenir des mensualités supportables sans négliger le coût total. Ces caractéristiques peuvent justifier de demander une simulation, notamment lorsque la souplesse des remboursements compte dans le projet.
La meilleure décision consiste à comparer plusieurs offres personnalisées, à durée et montant identiques, puis à retenir celle qui présente l’équilibre le plus adapté entre mensualité, TAEG, frais et conditions contractuelles. Aucun baromètre général ne peut remplacer cette comparaison individuelle.